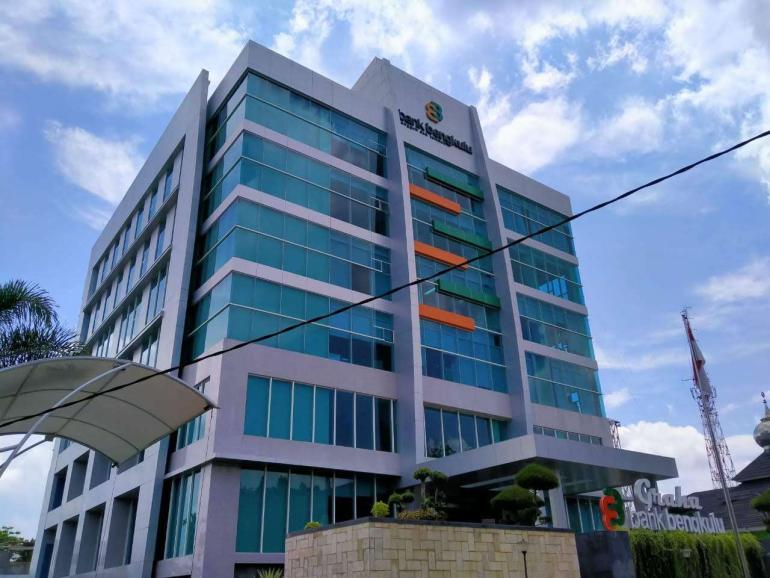
Andalasupdate.com, Bengkulu – Pengelolaan kredit PT Bank Pembangunan Daerah Bengkulu atau Bank Bengkulu menjadi sorotan setelah Badan Pemeriksa Keuangan (BPK) mengungkap sejumlah persoalan dalam kegiatan operasional bank tersebut. Dalam Ikhtisar Hasil Pemeriksaan Daerah (IHPD) Provinsi Bengkulu Tahun 2024, BPK mencatat tiga kelompok risiko kredit dengan nilai keseluruhan sekitar Rp27,53 miliar.
Temuan tersebut mencakup pemberian fasilitas Kredit Modal Kerja (KMK) kepada lima debitur, klaim kredit macet yang ditolak perusahaan asuransi, serta pemberian fasilitas kredit kepada sejumlah debitur di Kantor Cabang Pembantu (KCP) Topos yang dinilai tidak sesuai kondisi senyatanya.
Berdasarkan dokumen pemeriksaan BPK, nilai risiko dari ketiga kelompok persoalan tersebut terdiri atas Rp10,92 miliar terkait pemberian fasilitas KMK kepada lima debitur, Rp13,74 miliar akibat klaim kredit macet yang ditolak perusahaan asuransi, dan Rp2,87 miliar terkait kredit kepada 15 debitur di KCP Topos.
Jika dijumlahkan, ketiga nilai tersebut mencapai sekitar Rp27,53 miliar. Angka ini merupakan nilai risiko kredit yang diungkap dalam pemeriksaan BPK, bukan serta-merta kerugian final yang telah ditetapkan atau jumlah yang dipastikan belum dipulihkan.
Dalam pemeriksaan terhadap pemberian fasilitas KMK kepada lima debitur, BPK menemukan proses pemberian dan penambahan fasilitas kredit yang dinilai belum memperhatikan prinsip kehati-hatian perbankan.
Permasalahan yang disoroti antara lain pelonggaran persyaratan pencairan kredit, penilaian dan pengikatan agunan tambahan yang melebihi nilai agunan sebenarnya, serta analisis kredit yang tidak didukung data memadai.
BPK juga menyoroti peran pejabat dan pengelola kredit dalam proses persetujuan, analisis, pencairan, hingga pemantauan kredit. Karena itu, BPK merekomendasikan pemberian sanksi sesuai ketentuan kepada pengelola kredit yang bertanggung jawab serta peningkatan kehati-hatian komite pemutus kredit.
BPK turut merekomendasikan agar Divisi Kredit Komersial, pimpinan cabang terkait, dan bagian penyelamatan kredit melakukan langkah-langkah penyelamatan kredit serta menyelesaikan potensi kerugian sesuai ketentuan.
Persoalan berikutnya berkaitan dengan klaim kredit macet senilai Rp13,74 miliar yang ditolak oleh perusahaan asuransi.
Dalam dokumen pemeriksaan, BPK menjelaskan bahwa penolakan klaim berkaitan antara lain dengan pengajuan klaim yang kedaluwarsa, pengajuan setelah masa pertanggungan polis berakhir, serta proses pemberian kredit yang tidak sesuai ketentuan.
BPK juga menyoroti belum optimalnya pengelolaan dan pemantauan pengajuan asuransi, penerbitan polis, masa berlaku pertanggungan, hingga proses klaim kepada perusahaan asuransi.
Kondisi ini menimbulkan risiko bagi bank karena perlindungan asuransi yang seharusnya menjadi bagian dari mitigasi risiko kredit tidak dapat dimanfaatkan sebagaimana mestinya.
Selain persoalan tersebut, BPK menemukan pemberian fasilitas kredit kepada 15 debitur di KCP Topos yang tidak sesuai kondisi senyatanya. Nilai risiko yang dicatat dalam pemeriksaan mencapai sekitar Rp2,87 miliar.
BPK menyoroti antara lain pemberian tambahan fasilitas kredit kepada debitur yang kualitas kreditnya sering menunggak, serta pembentukan dan pencairan rekening Kredit Guna Usaha yang dinilai fiktif.
Temuan tersebut menimbulkan pertanyaan mengenai efektivitas pengawasan internal, validasi data debitur, serta mekanisme pemantauan kualitas kredit di tingkat kantor cabang pembantu.
Besarnya nilai risiko kredit yang dicatat BPK kini memunculkan pertanyaan penting mengenai langkah penyelamatan yang telah dilakukan manajemen Bank Bengkulu.
Hingga berita ini disiapkan, Andalasupdate.com belum memperoleh rincian resmi yang dapat memastikan berapa nilai dari tiga kelompok persoalan tersebut yang telah berhasil dipulihkan, berapa yang masih dalam proses penagihan, dan berapa yang belum terselesaikan.
Pertanyaan ini penting karena BPK telah merekomendasikan percepatan penyelamatan kredit serta penyelesaian potensi kerugian sesuai ketentuan yang berlaku.
Manajemen Bank Bengkulu perlu menjelaskan apakah seluruh rekomendasi tersebut telah ditindaklanjuti, bagaimana perkembangan penagihan kepada debitur, bagaimana penyelesaian klaim asuransi yang ditolak, serta langkah apa yang telah dilakukan untuk memperbaiki sistem pengendalian kredit.
Dalam dokumen IHPD yang sama, BPK turut menyoroti persoalan remunerasi komisaris. Pemeriksaan menyebut pembayaran honorarium dan ongkos perjalanan cuti yang dinilai belum sesuai ketentuan, sehingga membebani keuangan bank sekitar Rp1,85 miliar. Selain itu, pembayaran ongkos perjalanan cuti (OPC) bagi Dewan Komisaris sebesar Rp366,60 juta juga menjadi catatan pemeriksaan.
BPK merekomendasikan evaluasi kewajaran remunerasi, penghentian pemberian OPC, serta pengusulan perubahan remunerasi melalui mekanisme yang berlaku.
Persoalan ini menambah pentingnya keterbukaan manajemen mengenai tata kelola, pengawasan, dan penggunaan keuangan perusahaan.
Atas temuan tersebut, Andalasupdate.com meminta penjelasan resmi dari Direksi dan Komisaris Bank Bengkulu mengenai beberapa hal mendasar:
- Berapa total nilai kredit bermasalah dari tiga kelompok persoalan yang dicatat BPK?
- Berapa rupiah yang sudah berhasil dipulihkan sampai November 2026?
- Berapa nilai yang masih dalam proses penagihan atau penyelamatan?
- Bagaimana penyelesaian klaim asuransi senilai Rp13,74 miliar yang ditolak perusahaan asuransi?
- Apakah seluruh rekomendasi BPK telah ditindaklanjuti dan bagaimana status evaluasinya?
- Apa langkah konkret manajemen untuk mencegah persoalan serupa terulang di kantor cabang maupun kantor cabang pembantu?
Bank Bengkulu memiliki peran penting dalam mendukung perekonomian daerah dan pelayanan keuangan masyarakat. Karena itu, transparansi mengenai pengelolaan kredit dan penyelesaian temuan pemeriksaan merupakan bagian penting dalam menjaga kepercayaan publik.
Masyarakat tentu tidak hanya membutuhkan penjelasan bahwa bank tetap beroperasi dengan baik, tetapi juga informasi yang terukur mengenai penyelesaian persoalan yang telah diungkap auditor negara.
Andalasupdate.com membuka ruang hak jawab dan klarifikasi bagi Direksi, Komisaris, serta pihak terkait untuk memberikan penjelasan dan menyampaikan data tindak lanjut pemeriksaan secara berimbang.
Sebab, kepercayaan publik terhadap bank tidak cukup dibangun melalui pelayanan, tetapi juga harus dibuktikan melalui tata kelola yang sehat, keterbukaan, dan tanggung jawab dalam menyelesaikan setiap persoalan.
Sumber utama: BPK RI, Ikhtisar Hasil Pemeriksaan Daerah Provinsi Bengkulu Tahun 2024, serta Ikhtisar Hasil Pemeriksaan Semester II Tahun 2024.
Reporter : Roki
Editor : RK


